


So entwickelt sich der Immobilienmarkt im Ruhrgebiet
Die aktuelle Marktsituation im ersten Halbjahr 2026 kann sich auch im Ruhrgebiet nicht vom allgemeinen Marktgeschehen lösen. Die Zahlen sind unter dem Durchschnitt der vergangenen Jahre. Die großen Abschlüsse fehlen, die Wirtschaft wartet ab.
Der Büroneubau bleibt verhalten, immerhin ist auch der Leerstand nur moderat gestiegen. Die Logistik bleibt stabil auf dem Vorjahresniveau, allerdings kann hier eine Verschiebung vom Rand des Ruhrgebiets in seine Kernstädte feststellt werden. Der Investmentmarkt präsentiert sich im ersten Halbjahr 2026 deutlich dynamischer als im Vorjahreszeitraum. Mit einem gewerblichen Transaktionsvolumen von rund 756 Mio. Euro wurde das Ergebnis des ersten Halbjahres 2025 nahezu verdoppelt.
Best Practice aus dem Ruhrgebiet
Innovationsquartiere, Campus, Gewerbeflächen – die Quartiere im Ruhrgebiet erhalten ein neues Gesicht. Viele ehemalige Industrieareale wurden zu modernen Wohn- und Geschäftsvierteln entwickelt oder bieten Raum für nachhaltige, innovative Gebäudekomplexe. Der Wandel im Ruhrgebiet wird durch die Immobilienbranche entscheidend geprägt. Und Flächen in der Metropole Ruhr bieten Investoren die Chance, diese Entwicklung mitzugestalten.
Einfach nach rechts wischen, um mehr zu erfahren.
Kennzahlen für jede Immobilienklasse
Assetklassen: Erstes Halbjahr 2026

Büroimmobilien
Der Büromarkt im Ruhrgebiet entwickelt sich im ersten Halbjahr 2026 deutlich verhaltener als im Vorjahreszeitraum. Insbesondere die fehlenden wirtschaftlichen Impulse und die damit verbundene Zurückhaltung der Unternehmen bei größeren Flächenentscheidungen prägen das Marktgeschehen. Der Büroflächenumsatz ist entsprechend deutlich zurückgegangen. Mit Ausnahme von Dortmund verzeichnen die großen Bürostandorte im Ruhrgebiet eine schwache Umsatzdynamik. Die zunehmende Selektivität der Nachfrage zeigt sich auch bei der Flächenqualität: Moderne und flexibel nutzbare Büroflächen bleiben gefragt, während ältere Bestände mit Qualitätsdefiziten stärker unter Druck geraten.
Fertigstellungen
Nach dem deutlichen Rückgang im Jahr 2025 bleibt die Neubautätigkeit auch im ersten Halbjahr 2026 verhalten. Im Ruhrgebiet wurden rund 57.400 qm Bürofläche fertiggestellt, lediglich 2,7 % mehr als im Vorjahreszeitraum. Auf die Kernstädte entfielen mit rund 35.200 qm gut 60 % des Fertigstellungsvolumens. Gegenüber den hohen Neubauvolumina der Jahre 2022 bis 2024 hat sich die Projektentwicklung damit deutlich abgeschwächt.
Zurückhaltende Flächennachfrage, hohe Bau- und Finanzierungskosten sowie gestiegene Wirtschaftlichkeitsanforderungen erschweren insbesondere spekulative Entwicklungen. Das Neubaugeschehen konzentriert sich daher verstärkt auf Projekte mit Vorvermietung oder Eigennutzung. Dortmund führt die Fertigstellungsstatistik mit 16.800 qm an, gefolgt vom Kreis Recklinghausen mit 13.400 qm, Essen mit 9.500 qm und Duisburg mit 7.500 qm.
Parallel gewinnt die Bestandsmodernisierung an Bedeutung. Im ersten Halbjahr 2026 wurden rund 21.600 qm Bürofläche saniert, nach 15.700 qm im Vorjahreszeitraum. Davon entfielen rund 20.100 qm auf die Kernstädte. Angesichts des hohen Anteils älterer Bürogebäude bleibt die qualitative und energetische Ertüchtigung des Bestands eine zentrale Herausforderung.
Leerstand
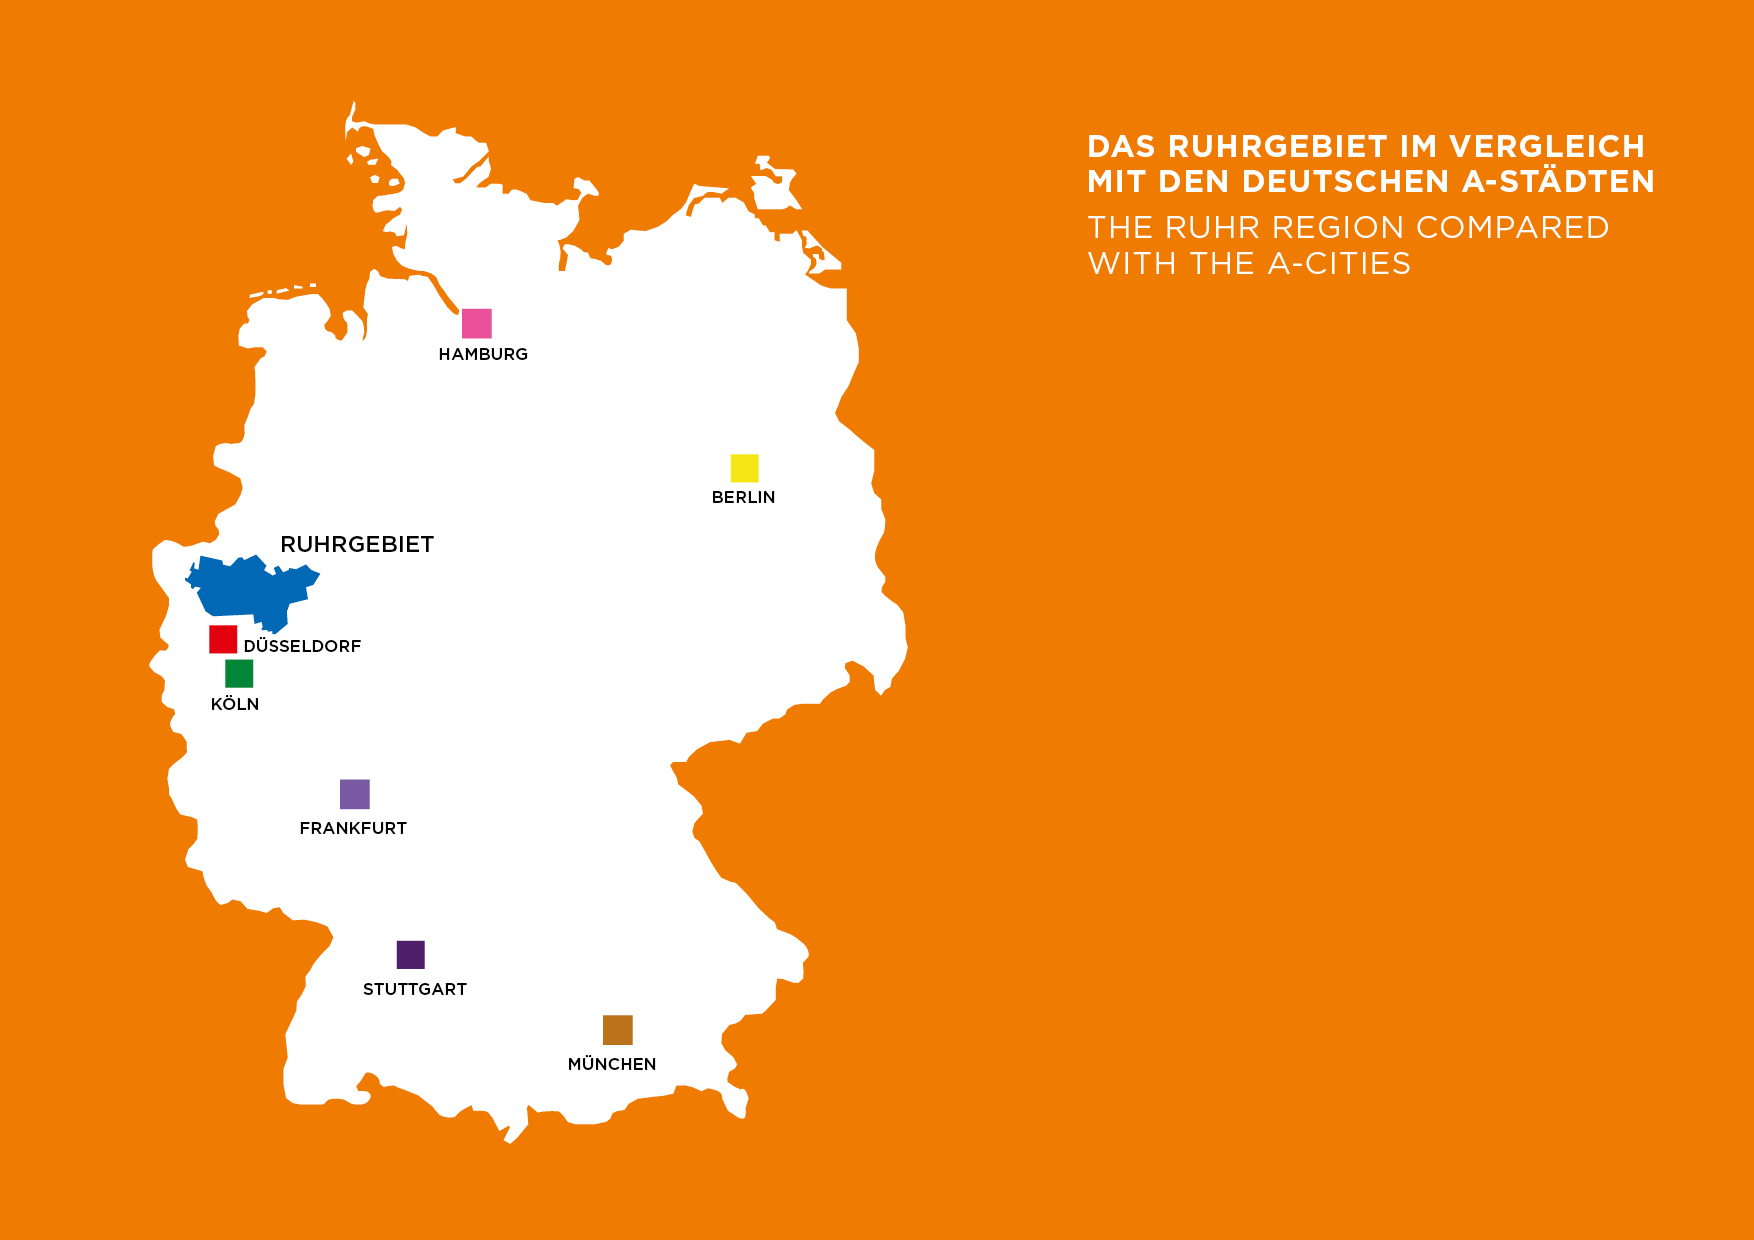
Trotz der deutlich schwächeren Flächennachfrage ist der Leerstand bislang nur moderat gestiegen. Im Ruhrgebiet erhöhte sich die Leerstandsquote gegenüber Ende 2025 von 5,3 % auf 5,4 %, in den Kernstädten von 5,6 % auf 5,7 %. Mit insgesamt rund 986.500 qm bleibt das Leerstandsniveau damit vergleichsweise niedrig und deutlich unter den Quoten vieler A-Städte, darunter Düsseldorf mit 11,8 % und Frankfurt mit 12,7 %.
Gleichzeitig gewinnt die qualitative Zusammensetzung des Leerstands an Bedeutung. Moderne und hochwertig ausgestattete Büroflächen in etablierten Lagen bleiben vergleichsweise knapp, während sich Leerstände zunehmend auf ältere Bestandsobjekte mit qualitativen oder funktionalen Defiziten konzentrieren. Ein steigendes Flächenangebot bedeutet daher nicht zwangsläufig eine höhere Verfügbarkeit marktgerechter Büroflächen.
Datentabelle anzeigen
| Städte | Leerstand abs. qm MF-GIF | |
|---|---|---|
| 2025 | H1 2026 | |
| Kern | 580.000 | 590.000 |
| Ruhrgebiet | 968.500 | 986.500 |
| Berlin | 1.870.000 | 2.005.000 |
| Düsseldorf | 910.000 | 930.000 |
| Frankfurt | 1.224.200 | 1.280.000 |
| Köln | 490.000 | 507.000 |
| München | 1.170.000 | 1.200.000 |
Datentabelle anzeigen
| Städte | Leerstandsquote % | |
|---|---|---|
| 2025 | H1 2026 | |
| Kern | 5,6 | 5,7 |
| Ruhrgebiet | 5,3 | 5,4 |
| Berlin | 8,6 | 9,1 |
| Düsseldorf | 11,6 | 11,8 |
| Frankfurt | 12,1 | 12,7 |
| Köln | 6,1 | 6,3 |
| München | 7,9 | 8,1 |
Flächenumsatz
Die schwächere konjunkturelle Entwicklung schlägt sich im ersten Halbjahr 2026 deutlich im Vermietungsgeschehen nieder. Mit einem Büroflächenumsatz von rund 118.700 qm unterschreitet das Ruhrgebiet das Vorjahresergebnis um rund 36 %. In den Kernstädten fiel der Rückgang mit rund 33 % auf 92.000 qm ähnlich deutlich aus. Damit entfielen weiterhin mehr als drei Viertel des regionalen Flächenumsatzes auf die vier großen Büromärkte Bochum, Dortmund, Duisburg und Essen.
Innerhalb der Kernstädte zeigt sich ein differenziertes Bild. Dortmund erzielte mit rund 44.000 qm ein solides Halbjahresergebnis im Bereich des langjährigen Durchschnitts, blieb jedoch rund 32 % unter dem Vorjahreswert. Das Marktgeschehen wurde überwiegend durch kleinere und mittlere Abschlüsse getragen. Größere Impulse setzten die Anmietungen des Jobcenters mit rund 6.300 qm und von Amazon mit rund 5.500 qm.
Die übrigen Kernstädte entwickelten sich deutlich schwächer. Essen unterschritt mit rund 25.000 qm das bereits verhaltene Vorjahresergebnis von 32.000 qm nochmals um rund 22 %, insbesondere aufgrund fehlender Großabschlüsse. Auch Bochum und Duisburg blieben mit rund 9.000 qm beziehungsweise 13.500 qm deutlich unter ihren langfristigen Durchschnittswerten.
Auch im Vergleich der deutschen A-Städte zeigt sich ein uneinheitliches Bild. Während Frankfurt, Hamburg und Köln deutliche Umsatzrückgänge verzeichneten, konnten Berlin und München gegenüber dem Vorjahreszeitraum kräftig zulegen. Die unterschiedlichen Entwicklungen zeigen, dass größere Einzelabschlüsse die Halbjahresergebnisse weiterhin maßgeblich beeinflussen können.
Spitzenmiete
Das Mietniveau entwickelte sich im ersten Halbjahr 2026 insgesamt leicht positiv. In den Kernstädten bewegen sich die erzielbaren Spitzenmieten zwischen 18,50 und 27,00 Euro/qm, nach maximal 26,00 Euro/qm im Vorjahreszeitraum. Für das Ruhrgebiet insgesamt reicht die Spanne von 13,00 bis 27,00 Euro/qm. Damit setzt sich die moderate Mietentwicklung im oberen Marktsegment trotz des rückläufigen Flächenumsatzes fort. Insbesondere moderne und hochwertig ausgestattete Büroflächen in guten Lagen bleiben gefragt und können entsprechende Spitzenmieten erzielen. Ältere Bestandsflächen mit Qualitäts- oder Ausstattungsdefiziten stehen dagegen zunehmend unter Wettbewerbsdruck.
Investment
Der Büroinvestmentmarkt im Ruhrgebiet zeigte sich im ersten Halbjahr 2026 wieder etwas aktiver. Mit rund 182 Mio. Euro lag das Transaktionsvolumen deutlich über dem Vorjahreswert von 132 Mio. Euro. Die Investitionsbereitschaft bleibt jedoch selektiv und konzentriert sich vor allem auf gut vermietete Bestandsimmobilien sowie Objekte mit belastbaren Vermietungs- und Entwicklungsperspektiven.
Die Nettoanfangsrenditen erhöhten sich leicht und liegen in den Kernstädten zwischen 5,40 % und 5,70 %, im gesamten Ruhrgebiet zwischen 5,40 % und 7,20 %. Damit setzt sich die moderate Renditeanpassung des Vorjahres fort.
Logistik
Der Logistikmarkt im Ruhrgebiet knüpft im ersten Halbjahr 2026 im Wesentlichen an das hohe Marktniveau des Vorjahreszeitraums an. Mit einem Flächenumsatz von rund 208.200 qm lag das Ergebnis nur leicht unter dem Wert des ersten Halbjahres 2025. Hinter dieser auf den ersten Blick stabilen Gesamtentwicklung verbergen sich jedoch deutliche Verschiebungen innerhalb der Region. Während sich die Nachfrage im Vorjahreszeitraum noch stärker auf das Umland konzentrierte, rückten im ersten Halbjahr 2026 wieder verstärkt die Kernstädte Bochum, Dortmund, Duisburg und Essen in den Fokus. Dort wurden rund 141.200 qm umgesetzt, sodass rund zwei Drittel des regionalen Flächenumsatzes auf die Kernzone entfielen.
Fertigstellungen
Die Nachfrage wurde erneut maßgeblich von Logistikdienstleistern sowie international agierenden Handels und E-Commerce- Unternehmen getragen. Zu den bedeutendsten Abschlüssen zählten die Anmietung von Cencora im SEGRO Logistics Park Dortmund sowie die Anmietungen von Goodcang im GARBE Logistikpark logport II und JD in Duisburg. Ergänzt wurde das Marktgeschehen durch Eigennutzer wie Rhenus, der mit dem Neubau einer Umschlaganlage in Dortmund seine langfristige Standortbindung unterstreicht. Insbesondere Logistikdienstleister sowie Handels und E-Commerce Unternehmen prägen das Marktgeschehen weiterhin, während internationale Nutzer, vor allem aus dem asiatischen Raum, ihre Präsenz in der Region weiter ausbauen.
Die Angebotsseite zeigt sich im ersten Halbjahr weitgehend stabil. Mit rund 103.400 qm Fertigstellungsvolumen wurde das Niveau des Vorjahres leicht übertroffen. In den Kernstädten fiel das Fertigstellungsvolumen zwar deutlich geringer aus als im Vorjahreszeitraum, im regionalen Gesamtbild blieb das Neubaugeschehen jedoch auf einem robusten Niveau. Moderne Logistikflächen stehen inzwischen punktuell auch ohne Vorvermietung zur Verfügung. Das Marktgeschehen differenziert sich dabei zunehmend nach Lage, Flächengröße und Objektqualität. Während sich das Angebot in einzelnen Teilmärkten ausgeweitet hat, bleiben moderne Flächen in etablierten Logistiklagen weiterhin gut nachgefragt. Projektentwicklungen werden deshalb selektiv umgesetzt und konzentrieren sich auf Standorte mit nachhaltig tragfähiger Nachfrage.
Datentabelle anzeigen
| Flächenumsatz in qm NF | ||||
|---|---|---|---|---|
| 2024 | H1 2025 | 2025 | H1 2026 | |
| Kernzone | 244.740 | 19.070 | 157.800 | 141.200 |
| Ruhrgebiet | 351.100 | 210.720 | 536.200 | 208.200 |
Mieten
Das Mietniveau zeigt sich weiterhin stabil. In den Toplagen des Ruhrgebiets werden Spitzenmieten von bis zu 8,00 Euro/qm erzielt, während sich hochwertige Objekte in den übrigen Lagen überwiegend zwischen 5,50 und 6,50 Euro/qm bewegen. Die durchschnittliche Miete liegt aktuell bei 6,70 Euro/qm. Entscheidend für die Preisbildung sind Lagequalität, ESG-Konformität und die technische Ausstattung der Immobilien. Insbesondere moderne Flächen in etablierten Logistiklagen können stabil Spitzenmieten erzielen, während ältere oder funktional weniger flexible Bestände unter zunehmendem Wettbewerbsdruck stehen.
Investment
Am Investmentmarkt setzte sich die Phase der Marktstabilisierung im ersten Halbjahr 2026 fort. Die Spitzenrenditen verzeichneten lediglich leichte Korrekturen und liegen mit 5,30 % bis 6,40 % in den Kernstädten beziehungsweise 5,30 % bis 7,10 % im Ruhrgebiet nur geringfügig über dem Vorjahresniveau. Die Anpassungen spiegeln vor allem das veränderte Kapitalmarktumfeld wider, während das grundsätzliche Preisgefüge weitgehend stabil geblieben ist. Gleichzeitig unterstreicht das Transaktionsvolumen die hohe Bedeutung des Segments: Von einem gesamten gewerblichen Investmentvolumen von rund 760 Mio. Euro entfielen rund 281 Mio. Euro auf Logistik-, Industrie- und Light Industrial Immobilien. Damit stellte das Segment im ersten Halbjahr die umsatzstärkste Assetklasse im Ruhrgebiet dar und profitierte von den insgesamt robusten Fundamentaldaten des regionalen Nutzermarktes.
Der Logistikmarkt im Ruhrgebiet hat im ersten Halbjahr 2026 erneut eine robuste Performance gezeigt. Trotz der stabilen Gesamtentwicklung verschiebt sich das Marktgeschehen innerhalb der Region zunehmend hin zu den Kernstädten, während die Nachfrage von Logistikdienstleistern, Handels- und E-Commerce Unternehmen sowie internationalen Nutzern getragen wird. Die robuste Flächennachfrage, das weitgehend stabile Mietniveau und die hohe Aktivität im Investmentmarkt sprechen dafür, dass sich der Markt im weiteren Jahresverlauf auf dem erreichten Niveau behaupten kann. Zusätzliche Impulse sind weiterhin aus dem E- Commerce sowie von internationalen Nutzern zu erwarten, während die Angebotsseite insgesamt selektiv bleibt.
Einzelhandel
Im Ruhrgebiet treffen die bundesweiten Entwicklungen auf einen besonders heterogenen Markt. Eine flächendeckende Erholung ist 2026 nicht erkennbar. Die Nachfrage konzentriert sich vielmehr auf etablierte Hauptlagen, leistungsfähige Shoppingcenter, Nahversorgungsstandorte und gut angebundene Fachmarktlagen. Die Spitzenmieten zeigen sich in den stärksten Lagebereichen weitgehend stabil, während in schwächeren Abschnitten weiterhin Zugeständnisse bei Miete, Laufzeit, Ausbaukostenzuschüssen und Flächenzuschnitt erforderlich sind. Die Mietspanne in den 1a-Lagen reicht in den Kernstädten aktuell von 33 bis 150 Euro/qm und im Ruhrgebiet insgesamt von 14 bis 150 Euro/qm.
Segmente
Nahversorgung und Drogerie bleiben die stabilsten Segmente. Bei der Modernisierung größerer Center und Fachmarktstandorte gewinnen Lebensmittelvollsortimenter, Drogerie, Freizeit und Gastronomie als Frequenzanker an Bedeutung. Gleichzeitig entstehen in ehemaligen Warenhäusern und anderen Großflächen zunehmend Mixed-Use-Konzepte mit Handel im Erdgeschoss sowie Büro, Gesundheit, Bildung, Wohnen oder öffentlichen Nutzungen in den Obergeschossen. Die Entwicklung zeigt, dass die Zukunft größerer Handelsimmobilien zunehmend in einer funktionalen Neuordnung und Nutzungsmischung liegt.
In den Innenstädten bleibt das Bild differenziert. Neue Gastronomieangebote, öffentliche oder kulturelle Nutzungen sowie einzelne zentrale Projekte können Aufenthaltsqualität und Frequenz stärken. Demgegenüber stehen weiterhin Leerstände, der Rückzug von Mode- und Schuhfilialisten sowie eine wachsende Bedeutung preisorientierter Anbieter. Insbesondere in weniger profilierten Lagen besteht ein erhöhtes Trading-down-Risiko. Erfolgversprechend sind vor allem kompakte, gut erreichbare Lagebereiche mit einem ausgewogenen Mix aus Versorgung, Gastronomie, Dienstleistungen, Freizeit, Kultur und Wohnen. Reine Einkaufsstraßen ohne ergänzende Nutzungen verlieren dagegen weiter an Tragfähigkeit.
Investment
Am Investmentmarkt bleibt der Einzelhandel im Ruhrgebiet selektiv nachgefragt. Im Fokus stehen lebensmittelgeankerte Objekte, Fachmarktzentren, Nahversorgungsimmobilien sowie langfristig vermietete Einzelobjekte mit bonitätsstarken Mietern. Bei innerstädtischen Geschäftshäusern und Shoppingcentern prüfen Investoren dagegen insbesondere die Nachhaltigkeit der Mieterträge, den Investitionsbedarf, die Drittverwendungsfähigkeit und die Perspektive der jeweiligen Mikrolage.
Die Spitzenrenditen haben sich gegenüber dem Vorjahreszeitraum nochmals leicht angepasst. In den Kernstädten bewegen sie sich aktuell zwischen 5,20 % und 6,70 %, im Ruhrgebiet insgesamt zwischen 5,20 % und 7,60 %. Die Entwicklung spricht damit eher für eine Stabilisierung auf dem erreichten Niveau als für eine breite Renditekompression.
Light Industrial Immobilien
Der Markt für Light Industrial Immobilien präsentiert sich im ersten Halbjahr 2026 deutlich dynamischer als im Vorjahreszeitraum. Sowohl der Flächenumsatz als auch das Fertigstellungsvolumen legten spürbar zu. Mit einem Flächenumsatz von rund 92.000 qm wurde das Ergebnis des ersten Halbjahres 2025 deutlich übertroffen. Ausschlaggebend hierfür war eine wieder anziehende Flächennachfrage, die sowohl von Vermietungen in modernen Gewerbeparks als auch von Eigennutzerinvestitionen getragen wurde.
Flächenumsatz
Innerhalb der Region entwickelte sich die Nachfrage unterschiedlich. Während in den Kernstädten moderne Gewerbeparks und Multi- Tenant-Konzepte das Marktgeschehen prägten, entfiel im Umland traditionell ein wesentlicher Teil der Nachfrage auf Eigennutzer aus Produktion und Industrie. Der größte Flächenumsatz wurde durch die Anmietung von Siemens auf logport I in Duisburg mit rund 22.000 qm erzielt. Weitere bedeutende Abschlüsse entfielen auf rund 10.000 qm im ehemaligen WAZ-Druckzentrum in Essen, das künftig von einem Krankenhausträger genutzt wird, sowie auf rund 7.300 qm im GARBE Gewerbepark Duisburg Nord, die vom Pan Asia Technical Automotive Center (PATAC) angemietet wurden. Ergänzt wurde das Marktgeschehen durch zahlreiche kleinere und mittlere Vermietungen, insbesondere in den Gewerbeparks der Kernstädte, unter anderem in Mülheim an der Ruhr. Insgesamt entfielen rund 73.000 qm beziehungsweise nahezu 80 % des regionalen Flächenumsatzes auf die Kernstädte, die sich damit deutlich dynamischer entwickelten als im Vorjahreszeitraum.
Datentabelle anzeigen
| Flächenumsatz in qm NF | ||||
|---|---|---|---|---|
| 2024 | H1 2025 | 2025 | H1 2026 | |
| Kernzone | 21.750 | 1.755 | 8.300 | 72.700 |
| Ruhrgebiet | 147.115 | 23.055 | 108.900 | 92.000 |
Datentabelle anzeigen
| Veränderung zum Vorjahr in % | |
|---|---|
| Veränderung zum Vorjahreszeitraum | |
| Kernzone | 4.038,9 |
| Ruhrgebiet | 351,1 |
Fertigstellungen
Auch die Angebotsseite gewann spürbar an Dynamik. Mit rund 113.000 qm fertiggestellter Nutzfläche wurde das Fertigstellungsvolumen des Vorjahres deutlich übertroffen. Charakteristisch für das Segment bleibt der hohe Anteil an Eigennutzerentwicklungen. Die größte Fertigstellung war der neue Thalia Omni Channel Hub in Marl mit rund 56.000 qm. Darüber hinaus wurden mehrere moderne Gewerbeparkentwicklungen realisiert, darunter die Flex City im Siemens Technopark in Mülheim an der Ruhr mit rund 24.000 qm sowie das Panattoni City Dock Essen Zentrum mit rund 15.000 qm. Die Fertigstellungen unterstreichen die weiterhin hohe Entwicklungsaktivität bei flexibel nutzbaren Unternehmensimmobilien.
Mieten
Trotz der gestiegenen Marktaktivität zeigte sich das Mietniveau im ersten Halbjahr weitgehend stabil. Die marktüblichen Mieten für Lagerflächen mittlerer Größe bewegen sich weiterhin zwischen 6,80 und 8,60 Euro/qm in den Kernstädten beziehungsweise zwischen 6,00 und 8,60 Euro/qm im Ruhrgebiet insgesamt. Die Mietpreisbildung erfolgt zunehmend objektspezifisch und orientiert sich vor allem an der Lage, der Flächenflexibilität sowie der technischen und energetischen Qualität der Immobilien. Besonders moderne Gewerbeparks mit hoher Drittverwendungsfähigkeit und flexiblen Nutzungsmöglichkeiten verzeichnen eine anhaltend hohe Nachfrage, während funktional eingeschränkte Bestandsobjekte zunehmend unter Wettbewerbsdruck geraten.
Investment
Am Investmentmarkt setzte sich die Stabilisierung des Marktgeschehens im ersten Halbjahr fort. Die Spitzenrenditen verzeichneten lediglich leichte Anpassungen und liegen mit 5,90 % bis 6,50 % in den Kernstädten beziehungsweise 5,90 % bis 7,50 % im Ruhrgebiet nur geringfügig über dem Vorjahresniveau. Die Entwicklung ist dabei weniger auf eine erneute Preisfindung am Immobilienmarkt zurückzuführen als vielmehr auf das veränderte Kapitalmarktumfeld mit gestiegenen langfristigen Finanzierungskosten und höheren Risikoprämien. Das Preisgefüge für Light Industrial Immobilien erwies sich insgesamt als stabil. Investoren konzentrieren sich weiterhin auf moderne Multi-Tenant-Objekte, hochwertige Gewerbeparks sowie Sale and Lease back Transaktionen mit langfristig gesicherten Mietverhältnissen. Die Kombination aus steigender Flächennachfrage, hoher Nutzungsflexibilität und einem vergleichsweise breiten Mietermarkt stärkt die Position des Segments innerhalb des gewerblichen Immobilienmarktes.
Investmentmarkt
Der Investmentmarkt im Ruhrgebiet präsentiert sich im ersten Halbjahr 2026 deutlich dynamischer als im Vorjahreszeitraum. Mit einem gewerblichen Transaktionsvolumen von rund 756 Mio. Euro wurde das Ergebnis des ersten Halbjahres 2025 nahezu verdoppelt. Im Vergleich der deutschen Investmentstandorte positioniert sich das Ruhrgebiet damit auf Augenhöhe mit Düsseldorf und vor Frankfurt, Köln sowie Berlin. Damit setzt sich die Region in einem insgesamt weiterhin anspruchsvollen Marktumfeld deutlich vom bundesweiten Durchschnitt ab und zählt zu den Standorten mit der höchsten relativen Marktdynamik.
Marktumfeld
Das Investmentmarktumfeld bleibt trotz der gestiegenen Marktaktivität herausfordernd. Nach einem lebhaften Jahresauftakt wurde das zweite Quartal bundesweit erneut durch geopolitische Unsicherheiten sowie veränderte Erwartungen hinsichtlich Finanzierungskosten und Risikoprämien geprägt. Dies führte dazu, dass sich Transaktionsprozesse in Teilen verlängerten und Investitionsentscheidungen sorgfältiger abgewogen wurden.
Gleichzeitig hat sich der deutsche Investmentmarkt gegenüber dem Vorjahreszeitraum wieder belebt. Das gewerbliche Transaktionsvolumen stieg im ersten Halbjahr 2026 um rund 8 %. Marktprägend bleiben Einzeltransaktionen, während großvolumige Portfoliodeals weiterhin nur eine untergeordnete Rolle spielen. Zugleich ist zu beobachten, dass Käufer und Verkäufer zunehmend wieder zusammenfinden und sich das Marktgeschehen schrittweise auf das veränderte Zins- und Renditeniveau eingestellt hat.
Von den Nutzermärkten gehen derzeit dagegen noch keine nennenswerten Impulse aus. Vor allem im Bürosegment führt die verhaltene Flächennachfrage zu einer stärkeren Differenzierung zwischen modernen, ESG-konformen Immobilien und Bestandsobjekten mit höherem Repositionierungsbedarf. Entsprechend rücken Objektqualität, langfristig gesicherte Cashflows und nachhaltige Mietentwicklung bei Investitionsentscheidungen noch stärker in den Fokus.
Segmentanalyse
Die Belebung des Investmentmarktes im Ruhrgebiet verteilt sich im ersten Halbjahr 2026 auf mehrere Assetklassen. Mit einem Transaktionsvolumen von rund 292 Mio. Euro stellen Logistik- und Produktionsimmobilien das umsatzstärkste Segment und erreichen einen Marktanteil von knapp 39 %. Die hohe Investitionsaktivität unterstreicht die Stellung des Ruhrgebiets als einer der bedeutendsten Logistikstandorte Deutschlands. Ausschlaggebend hierfür sind neben der zentralen Lage innerhalb Europas insbesondere die hervorragende Verkehrsinfrastruktur sowie das breite Angebot an etablierten Gewerbe- und Logistikstandorten.
Auch Handelsimmobilien konnten deutlich zulegen. Mit rund 213 Mio. Euro beziehungsweise 28 % des gesamten Investmentvolumens belegen sie Rang zwei im Segmentvergleich. Bundesweit zählen insbesondere lebensmittelgeankerte Handelsimmobilien und Fachmarktobjekte weiterhin zu den gefragtesten Anlageprodukten, da sie sich durch vergleichsweise stabile Ertragsstrukturen auszeichnen. Diese Entwicklung spiegelt sich auch im Ruhrgebiet wider, wo Nahversorgungsstandorte, etablierte Handelslagen und auch Shopping Center bei Investoren gefragt sind.
Auf Büroimmobilien entfielen rund 182 Mio. Euro beziehungsweise knapp 24 % des Marktvolumens. Trotz der weiterhin verhaltenen Entwicklung auf den Vermietungsmärkten behauptet sich das Segment auf einem soliden Niveau. Bundesweit stehen unverändert hochwertige Core-Immobilien mit langfristig gesicherten Mieterträgen, hoher Drittverwendungsfähigkeit und zeitgemäßen Nachhaltigkeitsstandards im Fokus der Investoren. Das Marktgeschehen im Ruhrgebiet wich hiervon teilweise ab: Hier wurde das Investmentvolumen überwiegend durch gut vermietete Bestandsobjekte sowie Immobilien mit belastbaren Vermietungs- und Wertsteigerungsperspektiven getragen und weniger durch klassische Core-Produkte.
Auf die Sammelkategorie „Sonstige“, zu der unter anderem Hotel-, Freizeit- und Pflegeimmobilien sowie Grundstückstransaktionen zählen, entfielen rund 69 Mio. Euro beziehungsweise etwa 9 % des gesamten Investmentvolumens. Insgesamt zeigt die Verteilung des Investmentvolumens, dass sich die Marktaktivität im ersten Halbjahr 2026 auf mehrere Nutzungsarten stützt und damit deutlich breiter aufgestellt ist als in einzelnen Vorjahren.
Hinweis: Die Berechnung der Spitzenmiete erfolgt nach der Definition der Gesellschaft für Immobilienwirtschaftliche Forschung e.V. In den Märkten werden auch Abschlüsse oberhalb des Spitzenmiete-Mittelwertes erzielt.

Life Science gewinnt im Ruhrgebiet an Bedeutung
Mehr erfahren
Value Add, Revitalisierung und Transformation
Mehr erfahrenDownloads
 Immobilienmarktbericht Ruhr H1 2026Aktuelle Zahlen zum Immobilienmarkt im Ruhrgebiet für das erste Halbjahr 2026, veröffentlicht just im Vorfeld der EXPO REAL.
 Pressemitteilung: Immobilienmarktbericht Ruhr H1 2026
Haben Sie noch Fragen?
Unser Ansprechpartner hilft Ihnen gerne bei Ihren Anliegen rund um Gewerbeflächen weiter.
Strukturpolitik & Investorenservice